Introducere: De ce contează asigurarea bijuteriilor de lux
Bijuteriile de lux nu sunt doar accesorii elegante, ci și active cu valoare ridicată, adesea încărcate de semnificație personală, istorică sau investițională. Un inel cu diamant, un colier din aur sau o brățară semnată de o casă celebră pot valora de la câteva mii la zeci ori chiar sute de mii de euro. În acest context, asigurarea nu este un moft, ci o măsură practică de protecție financiară.
Valoarea reală depășește prețul de achiziție
Mulți proprietari pornesc de la ideea că păstrarea facturii este suficientă. În realitate, piața metalelor prețioase și a pietrelor rare fluctuează constant, iar unele piese își cresc valoarea în timp. Aurul, de exemplu, a fost considerat istoric un activ de refugiu, iar diamantele de calitate superioară sau bijuteriile de designer pot avea o apreciere semnificativă. Fără o poliță adecvată și o evaluare actualizată, pierderea financiară în caz de furt poate fi mult mai mare decât se anticipează.
Riscul de furt este mai mare decât pare
Furtul de bijuterii rămâne una dintre cele mai frecvente forme de pierdere pentru bunurile de valoare mică și ușor transportabile. Tocmai dimensiunea redusă le face vulnerabile: pot fi sustrase rapid din locuință, din bagaje sau chiar în timpul purtării. În plus, bijuteriile de lux sunt adesea vizibile în contexte sociale, ceea ce le transformă în ținte atractive.
De ce polițele standard nu sunt întotdeauna suficiente
O asigurare obișnuită de locuință poate include limite stricte pentru obiectele de valoare, uneori insuficiente pentru a acoperi o singură piesă premium. De aceea, este esențial să verifici dacă există clauze speciale pentru furt, pierdere accidentală, deteriorare sau dispariție în afara domiciliului. O poliță dedicată bijuteriilor oferă, de regulă, o acoperire mai clară și mai apropiată de valoarea reală a bunului.
Protecție financiară și liniște personală
Asigurarea bijuteriilor de lux înseamnă mai mult decât despăgubire. Înseamnă posibilitatea de a înlocui sau reface o piesă importantă fără un impact major asupra bugetului. Pentru obiectele moștenite sau oferite la momente-cheie, componenta emoțională nu poate fi recuperată integral, însă protecția financiară reduce considerabil stresul asociat unui incident. Din acest motiv, asigurarea devine o parte firească a strategiei de păstrare și securizare a patrimoniului personal.
Ce intră în categoria bijuteriilor de lux
Definirea bijuteriilor de lux
În categoria bijuteriilor de lux intră piesele realizate din materiale prețioase, cu valoare ridicată atât prin compoziție, cât și prin raritate, brand sau proveniență. De regulă, acestea sunt confecționate din aur de 18K sau 24K, platină ori paladiu și includ pietre prețioase autentice, precum diamante, rubine, safire și smaralde. Valoarea lor nu este dată doar de greutate, ci și de criterii precum puritatea metalului, claritatea pietrei, tăietura și certificarea gemologică.
Tipuri de piese considerate premium
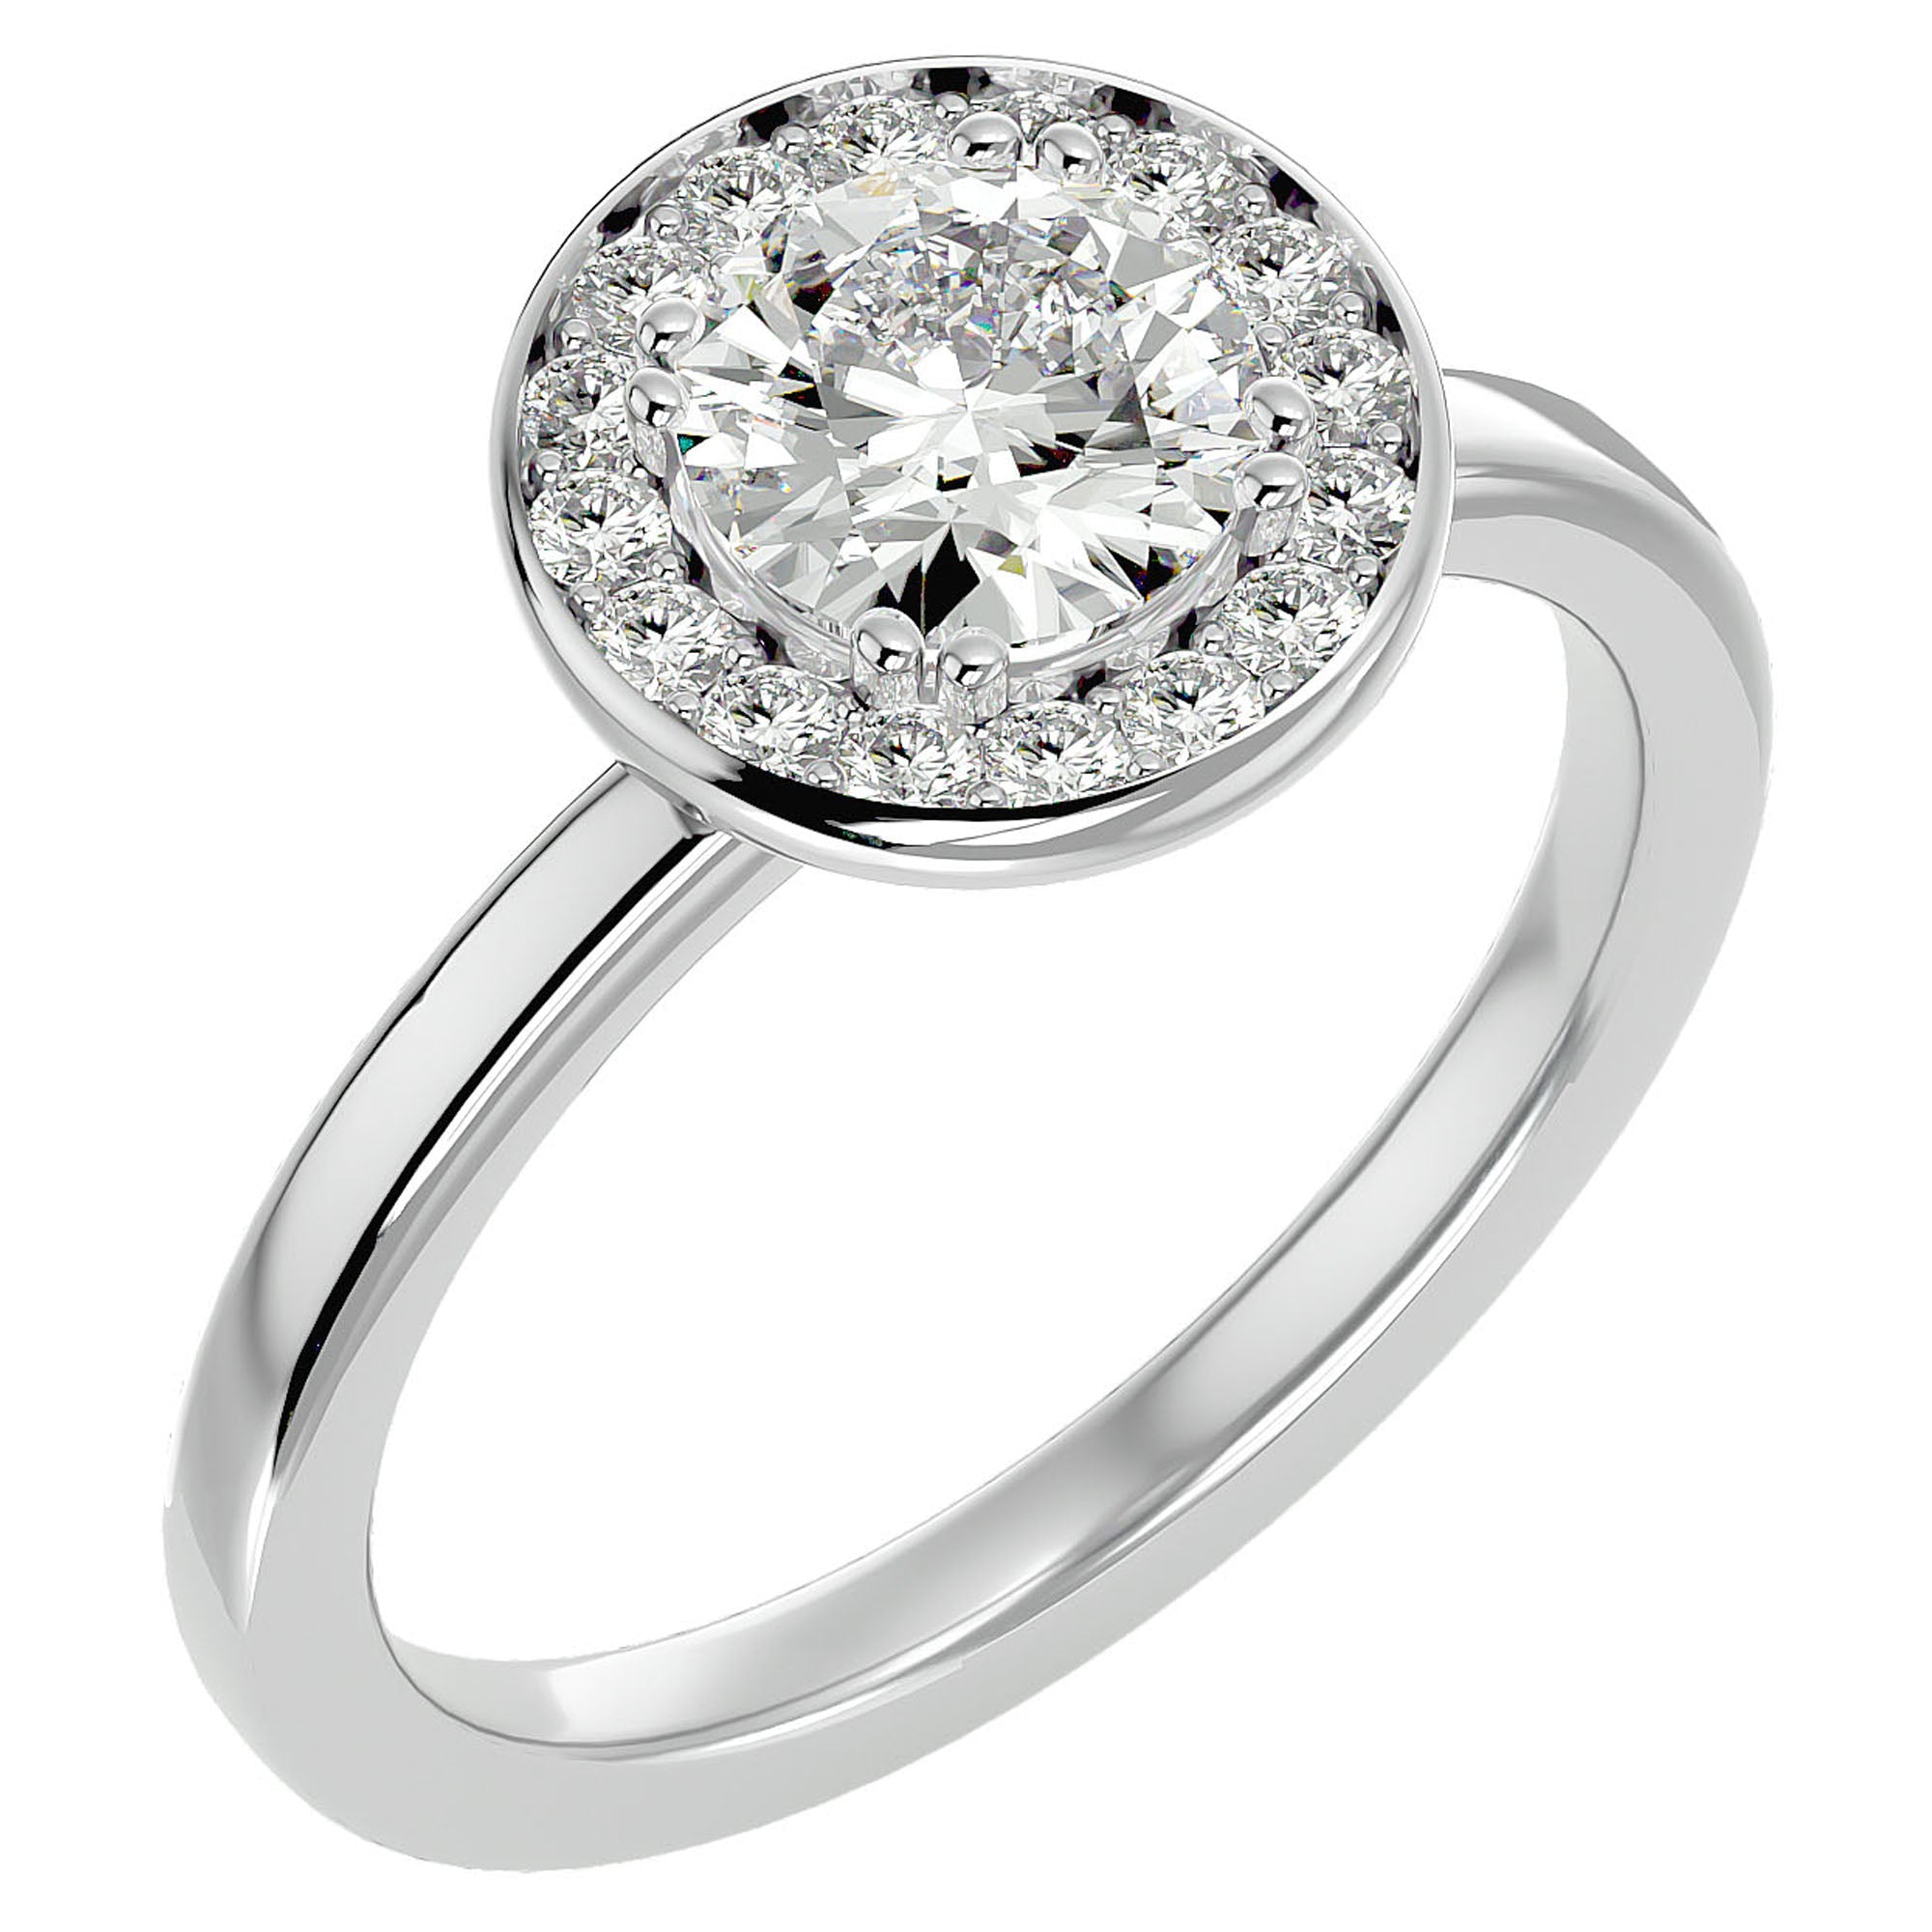
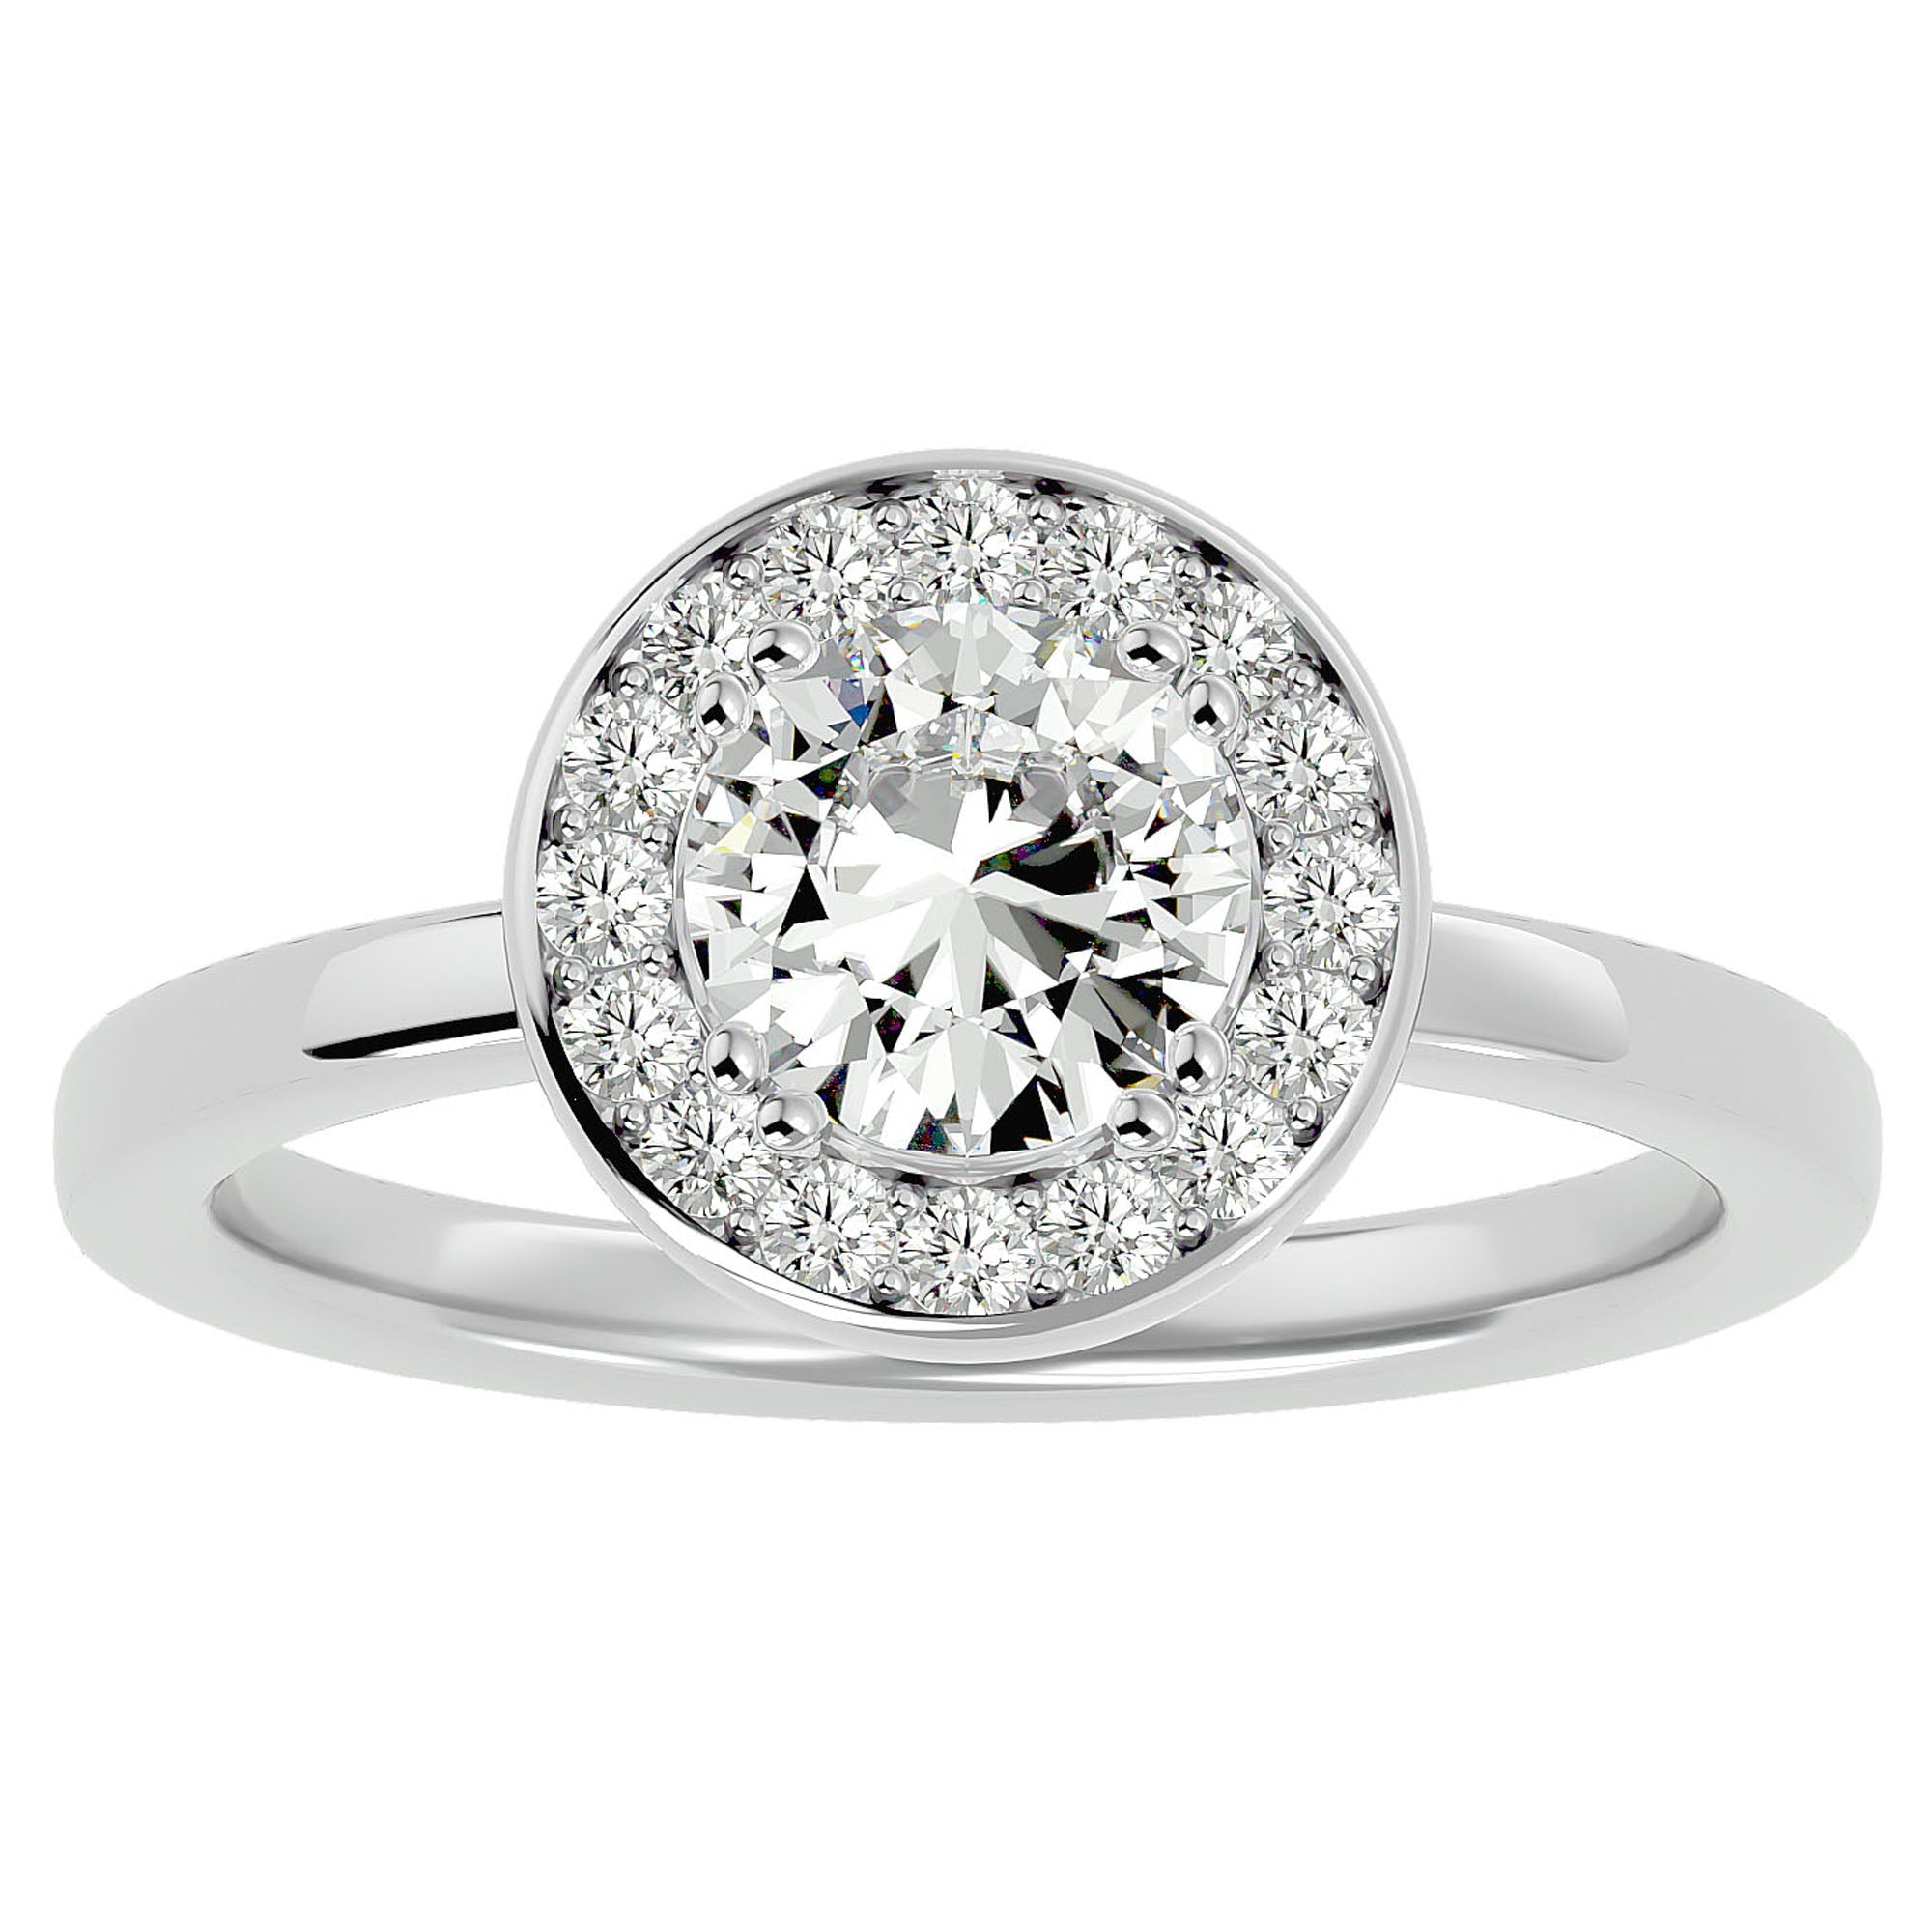
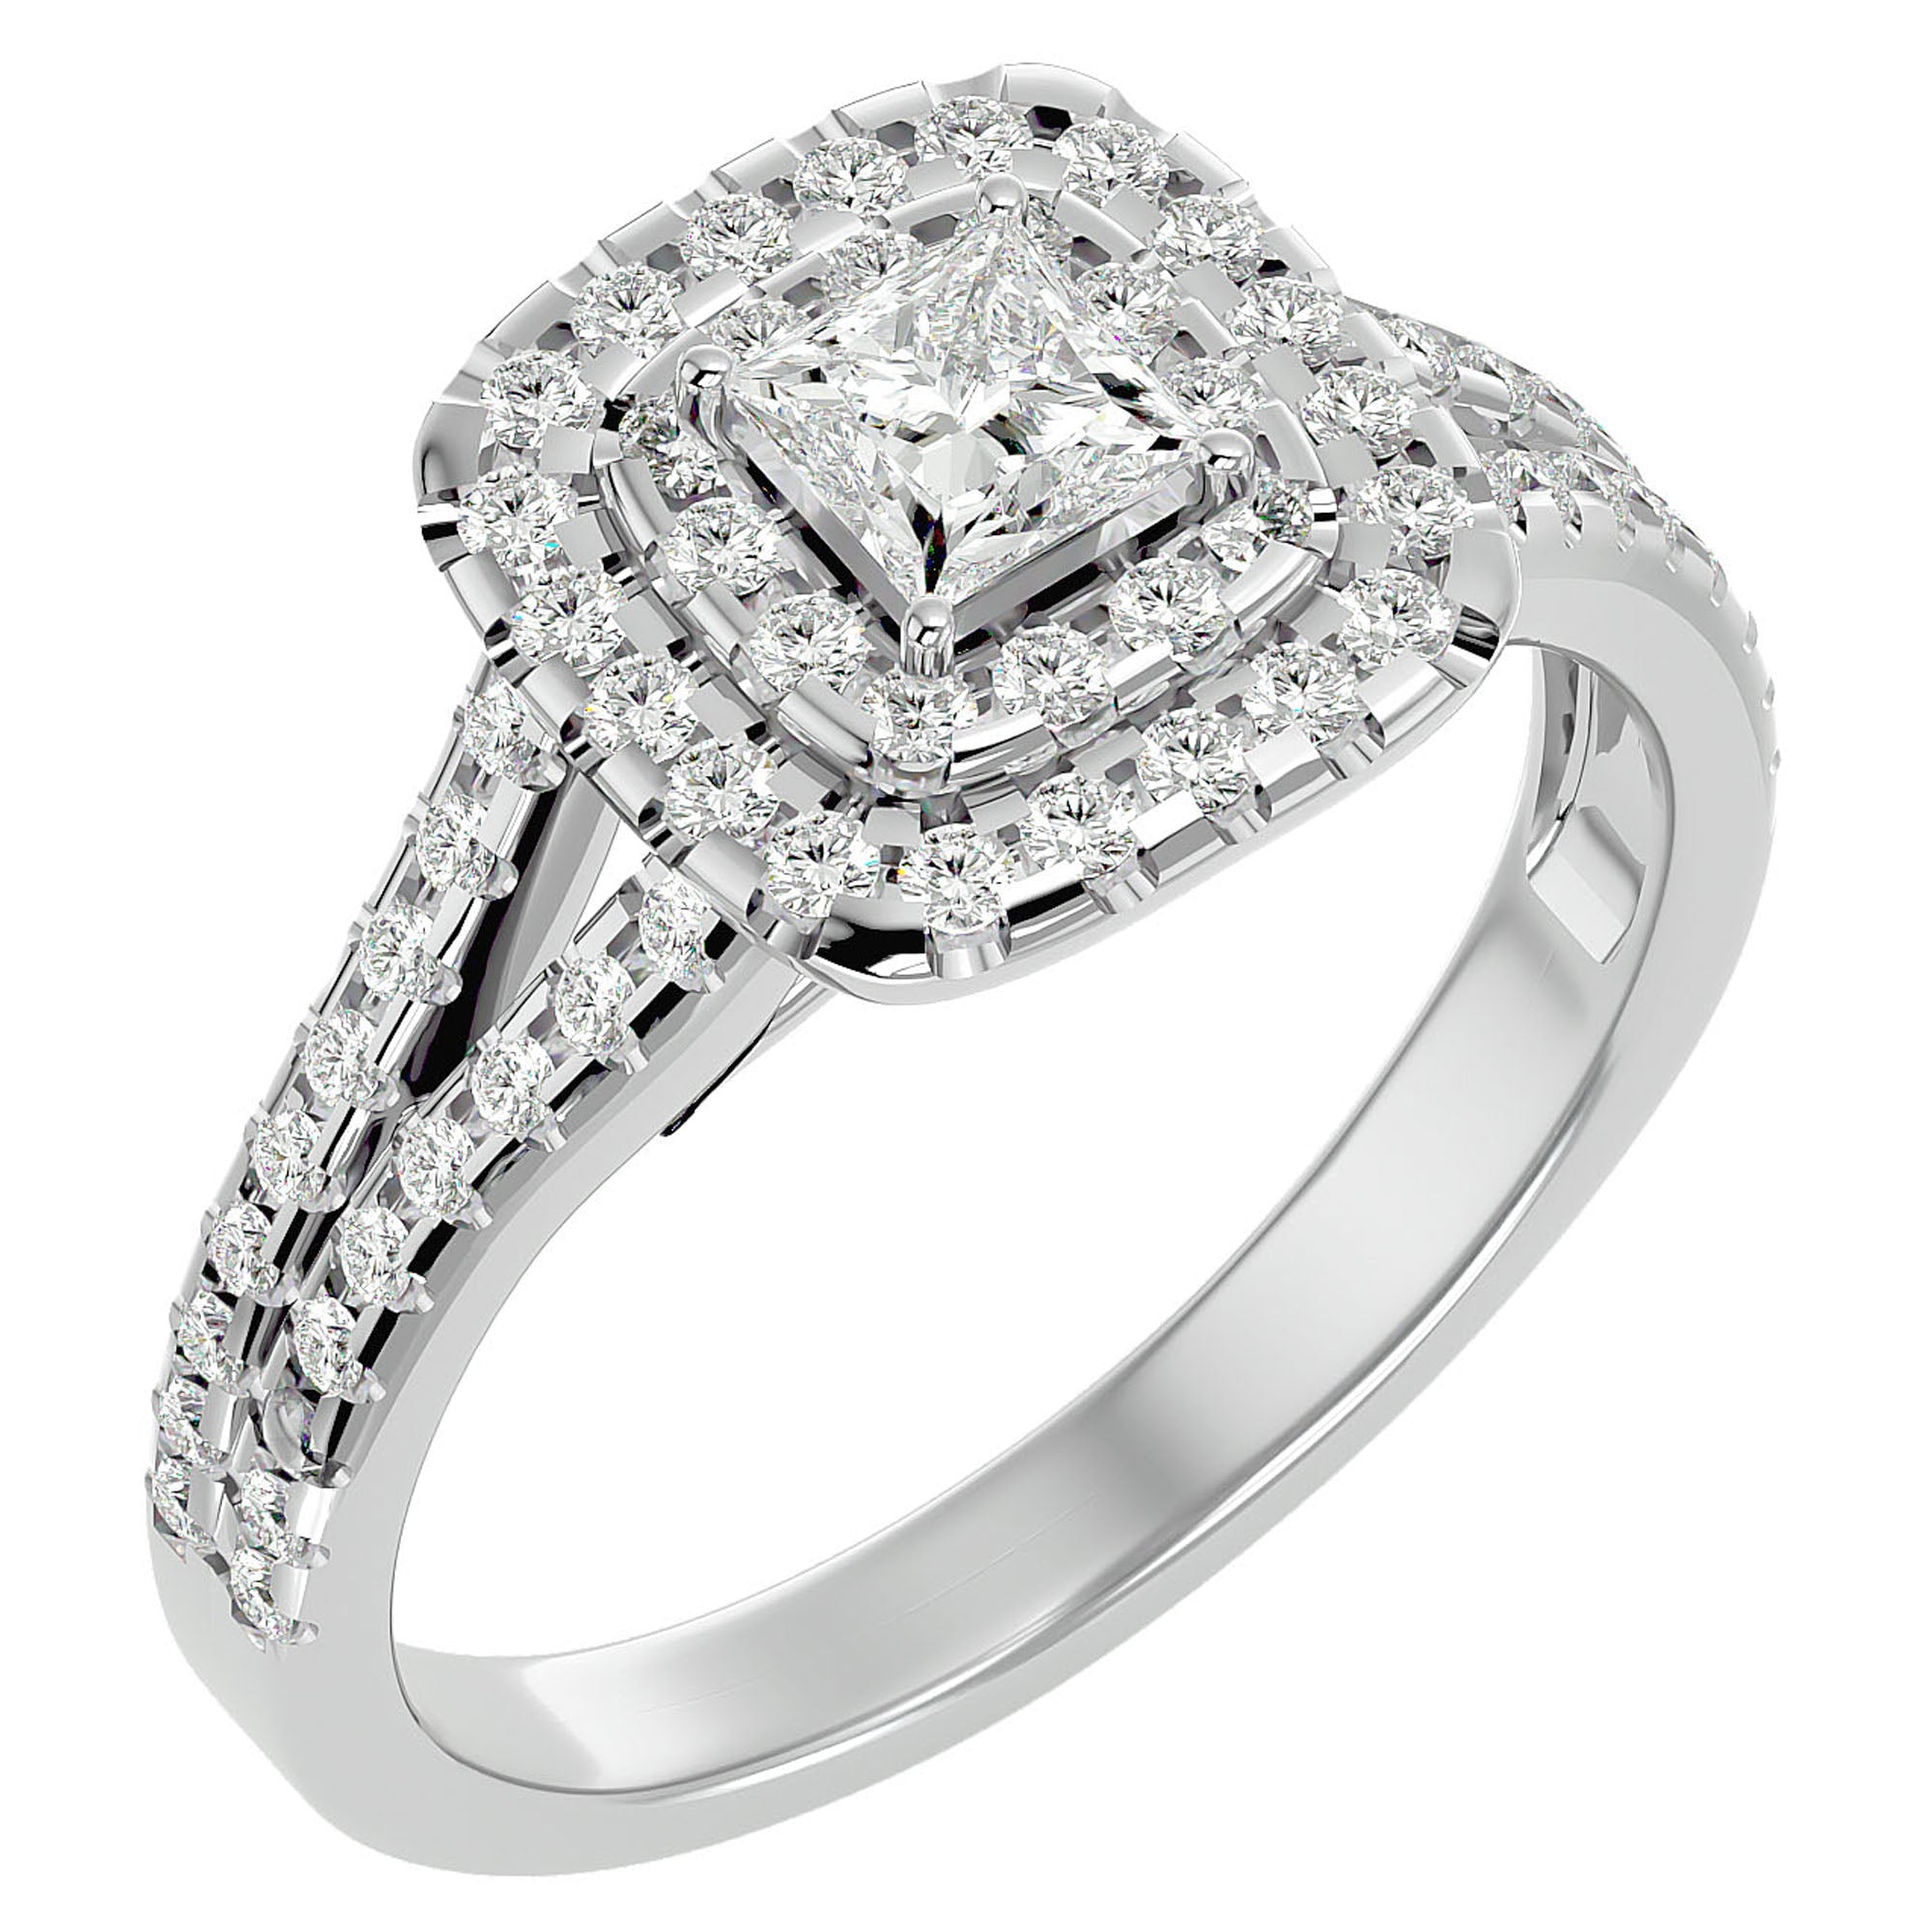
Printre cele mai frecvent încadrate în această categorie se află inelele de logodnă cu diamant, colierele cu pietre rare, brățările tennis, cerceii cu monturi fine și ceasurile-bijuterie. Casele consacrate, precum Cartier, Tiffany & Co., Bulgari sau Van Cleef & Arpels, pot crește semnificativ valoarea unei piese, uneori peste costul materiilor prime. De exemplu, un inel cu diamant de 1 carat, cu certificare GIA și montură din platină, poate depăși cu ușurință câteva mii sau chiar zeci de mii de euro.
Rolul rarității și al provenienței
Raritatea joacă un rol esențial în definirea luxului. O bijuterie vintage, o ediție limitată sau o piesă cu istoric documentat poate avea o valoare mult mai mare decât una similară, dar fără proveniență clară. Certificatul de autenticitate și documentele de achiziție sunt esențiale, mai ales în contextul evaluării pentru asigurare.
Cum se diferențiază de bijuteriile obișnuite
Bijuteriile obișnuite pot fi realizate din argint, oțel, aliaje comune sau pietre sintetice, având în principal valoare estetică. În schimb, bijuteriile de lux combină valoarea materială, artistică și investițională. Tocmai de aceea, ele necesită evaluări periodice, depozitare sigură și, frecvent, polițe de asigurare dedicate, mai ales când valoarea unei singure piese depășește pragurile standard acoperite de asigurările de locuință.
Riscuri reale: furt, pierdere și daune
De ce sunt bijuteriile de lux atât de expuse
Bijuteriile de lux concentrează valoare foarte mare într-un obiect mic, ușor de transportat și relativ simplu de revândut. Tocmai de aceea, ele se află printre bunurile personale cele mai vulnerabile. Un inel cu diamant, un ceas premium sau un colier din aur pot fi sustrase în câteva secunde, fără urme evidente, mai ales în contexte aglomerate, precum evenimente, hoteluri sau aeroporturi.
Pe lângă furtul clasic din locuință, există și riscul de furt oportunist. Acesta apare când proprietarul își lasă bijuteria nesupravegheată într-o vestiar, într-o cameră de hotel sau chiar pe marginea chiuvetei. În multe cazuri, recuperarea este dificilă, iar lipsa dovezilor complică inclusiv procesul de despăgubire.
Pierderea accidentală, un risc subestimat
Mulți proprietari se concentrează pe spargeri, dar pierderea accidentală este la fel de frecventă. Un cercel poate cădea fără să fie observat, o brățară se poate desprinde din cauza unei închizători uzate, iar un inel poate aluneca de pe deget în timpul spălatului pe mâini sau la plajă. Aceste incidente sunt comune tocmai pentru că bijuteriile sunt purtate zilnic și trec prin numeroase situații de uzură.
Când apare cel mai des pierderea
Statistic, riscul crește în timpul călătoriilor, la activități sportive ușoare, în spații publice și în perioadele în care bijuteriile sunt scoase și puse la loc în grabă. De exemplu, un colier dat jos înainte de un control de securitate poate fi uitat pe tavă, iar un inel scos înainte de aplicarea cremei poate rămâne într-un șervețel aruncat ulterior.
Daunele fizice pot reduce drastic valoarea
Nu doar dispariția totală produce pierderi. Daunele fizice pot afecta semnificativ valoarea unei piese, mai ales când vorbim despre monturi delicate, pietre prețioase sau mecanisme fine. Un diamant se poate ciobi, o verigă se poate deforma, iar un ceas de lux poate suferi zgârieturi sau infiltrații care implică reparații costisitoare.
Exemple de daune frecvente
| Tip de daună | Cauză obișnuită | Impact posibil |
|---|---|---|
| Zgârieturi | Contact cu suprafețe dure | Scăderea valorii estetice |
| Pietre slăbite | Uzură sau lovituri repetate | Risc de pierdere a pietrei |
| Deformare montură | Presiune mecanică | Necesitatea refacerii piesei |
| Rupere lanț | Tracțiune accidentală | Costuri de reparație |
De ce evaluarea corectă contează
Pentru asigurare, este esențial să înțelegi că valoarea sentimentală nu este egală cu valoarea asigurabilă. Companiile iau în calcul facturi, certificate gemologice, evaluări actualizate și starea obiectului. În cazul aurului și al diamantelor, prețurile de piață pot varia, ceea ce înseamnă că o evaluare veche de câțiva ani poate fi insuficientă. Fără documente clare, chiar și o poliță bună poate oferi despăgubiri sub nivelul pierderii reale.
Impactul asupra despăgubirii
Dacă o piesă este subevaluată, suma primită poate acoperi doar parțial înlocuirea. Dacă nu sunt declarate corect riscurile, asigurătorul poate limita acoperirea pentru furt în afara locuinței, pierdere misterioasă sau deteriorare accidentală. De aceea, identificarea exactă a riscurilor reale este primul pas înainte de alegerea unei polițe potrivite.
De ce asigurarea standard a locuinței nu este suficientă
Limitele reale ale unei polițe obișnuite
Mulți proprietari presupun că polița standard de locuință acoperă automat și complet bijuteriile de lux păstrate acasă. În practică, protecția oferită este adesea limitată, mai ales când vorbim despre piese cu valoare ridicată, precum inele cu diamante, ceasuri premium sau colecții moștenite. Asigurarea locuinței este concepută în primul rând pentru a proteja structura imobilului și bunurile personale uzuale, nu activele de mare valoare care necesită evaluare individuală.
În multe cazuri, despăgubirea pentru obiecte prețioase furate este plafonată. De exemplu, o poliță poate include o limită generală pentru bunurile din casă, dar o sublimită mult mai mică pentru bijuterii, pietre prețioase și ceasuri. Astfel, dacă o piesă valorează 8.000 sau 15.000 de euro, suma recuperată poate fi doar o fracțiune din pierderea reală.
De ce contează sublimitările și excluderile
Diferența dintre valoarea sentimentală și valoarea asigurată
Una dintre cele mai frecvente probleme apare atunci când proprietarul confundă valoarea emoțională sau de piață cu valoarea recunoscută de asigurător. Fără documente clare, precum facturi, certificate gemologice sau rapoarte de evaluare, compania de asigurări poate calcula despăgubirea la o valoare standardizată, nu la costul real de înlocuire. Această diferență poate fi semnificativă, mai ales în contextul creșterii prețului aurului și al diamantelor în ultimii ani.
Mai mult, unele polițe exclud anumite situații de furt. Dacă nu există urme de efracție, dacă obiectul a dispărut în timpul unei deplasări sau dacă a fost pierdut accidental, este posibil ca dosarul să nu fie acceptat. Pentru bijuteriile de lux, aceste nuanțe contractuale fac o diferență majoră.
Riscuri specifice pe care polița standard nu le tratează suficient
Asigurarea standard funcționează bine pentru evenimente generale, precum incendiu, inundație sau furt prin efracție, însă nu este construită pentru riscuri specializate. Bijuteriile sunt ușor de transportat, dificil de recuperat și expuse atât furtului oportunist, cât și dispariției misterioase. În plus, valoarea lor poate fluctua rapid, iar unele piese sunt unicat, ceea ce complică evaluarea despăgubirii.
Când este necesară o acoperire separată
Pentru obiectele valoroase, soluția potrivită este de regulă o poliță suplimentară sau o clauză specială, numită adesea programare individuală a bunurilor. Aceasta permite înscrierea fiecărei bijuterii cu valoarea ei exactă și cu condiții clare de acoperire. În astfel de cazuri, protecția poate include furtul în afara locuinței, pierderea accidentală sau deteriorarea.
Un exemplu simplu este cel al unui colier evaluat la 12.000 de euro. Într-o poliță standard, despăgubirea poate fi limitată la câteva mii de lei sau euro, în funcție de contract. Într-o poliță dedicată, suma asigurată este stabilită explicit, iar procesul de despăgubire devine mai previzibil și mai corect pentru proprietar.
Importanța evaluării periodice
Valoarea bijuteriilor nu rămâne constantă. De aceea, reevaluarea periodică este esențială pentru a evita subasigurarea. O piesă cumpărată acum cinci ani poate valora astăzi considerabil mai mult, iar fără actualizarea poliței, diferența va fi suportată de proprietar.
Cum se stabilește valoarea corectă a bijuteriilor
Stabilirea valorii corecte a bijuteriilor este un pas esențial atunci când vrei să le asiguri împotriva furtului. O evaluare precisă nu înseamnă doar estimarea unui preț, ci documentarea profesionistă a caracteristicilor care influențează costul de înlocuire. În cazul polițelor pentru bunuri de lux, asigurătorii solicită de regulă o expertiză actualizată, deoarece valoarea metalelor prețioase și a pietrelor poate varia semnificativ în timp.
Ce elemente influențează valoarea unei bijuterii
Valoarea unei piese este determinată de mai mulți factori obiectivi. În primul rând, contează materialul din care este realizată. Aurul de 18K, platina și paladiul au valori diferite pe piață, iar puritatea metalului afectează direct prețul. În al doilea rând, pietrele prețioase sunt evaluate după criterii consacrate, mai ales în cazul diamantelor, unde sistemul 4C este standardul internațional: carat, cut, color și clarity.
Rolul pietrelor prețioase și al execuției
Pe lângă greutate, tăietura și claritatea unei pietre pot schimba radical valoarea finală. De exemplu, două diamante de un carat pot avea diferențe de preț de mii de euro dacă unul are o claritate superioară și o tăietură excelentă. În cazul safirelor, rubinelor sau smaraldelor, originea geografică și tratamentele aplicate influențează, de asemenea, evaluarea.
Importanța brandului și a provenienței
Bijuteriile semnate de case celebre precum Cartier, Tiffany & Co. sau Van Cleef & Arpels pot avea o valoare mult peste suma materialelor din care sunt realizate. Brandul, raritatea modelului și proveniența documentată pot transforma o piesă într-un obiect de colecție. Dacă bijuteria a fost achiziționată la licitație sau moștenită, actele de proveniență devin extrem de importante pentru stabilirea valorii reale.
De ce este necesară o evaluare profesională
O evaluare realizată de un gemolog sau evaluator autorizat oferă credibilitate în fața companiei de asigurări. Documentul trebuie să includă descrierea completă a piesei, greutatea, dimensiunile, tipul monturii, calitatea pietrelor și fotografii clare. În multe cazuri, asigurătorii preferă evaluări emise în ultimii 2–3 ani, tocmai pentru că piața bunurilor de lux este dinamică.
Diferența dintre valoarea sentimentală și valoarea de asigurare
Mulți proprietari confundă valoarea emoțională cu valoarea financiară. O bijuterie de familie poate fi neprețuită din punct de vedere afectiv, însă polița de asigurare se bazează pe valoarea de înlocuire sau pe valoarea de piață. Aceasta reprezintă suma necesară pentru a cumpăra o piesă comparabilă în condițiile actuale ale pieței.
Documente utile pentru justificarea valorii
Factura de achiziție, certificatul gemologic, rapoartele de laborator și fotografiile detaliate susțin evaluarea și simplifică procesul de despăgubire. Pentru diamante, certificatele emise de laboratoare recunoscute internațional, precum GIA sau IGI, sunt deosebit de valoroase. În lipsa acestor documente, stabilirea valorii poate dura mai mult și poate genera diferențe între așteptările proprietarului și oferta asigurătorului.
Când trebuie actualizată valoarea bijuteriilor
Reevaluarea periodică este recomandată mai ales pentru piesele cu diamante mari, bijuteriile vintage și creațiile de designer. Prețul aurului, de exemplu, a cunoscut fluctuații importante în ultimii ani, iar acest lucru afectează direct suma asigurată. O valoare actualizată te ajută să eviți atât subasigurarea, cât și plata inutilă a unei prime prea mari.
Documente esențiale pentru asigurare
Pentru a obține o poliță solidă pentru bijuterii de lux, documentația corectă este la fel de importantă ca valoarea pieselor în sine. Asigurătorii cer dovezi clare privind proprietatea, autenticitatea și valoarea actuală, deoarece aceste informații reduc riscul de fraudă și permit stabilirea unei prime corecte. În practică, lipsa unui singur document poate întârzia emiterea poliței sau procesarea despăgubirii.
Dovada proprietății și a achiziției
Primul set de acte include factura fiscală, bonul de cumpărare sau contractul de vânzare-cumpărare. Aceste documente confirmă că bijuteria aparține legal solicitantului și indică prețul plătit inițial. Pentru piesele moștenite, primite cadou sau cumpărate la licitație, pot fi utile certificatele de moștenitor, documentele notariale ori fișele de adjudecare. Asigurătorul trebuie să poată urmări istoricul obiectului, mai ales când este vorba despre diamante, ceasuri cu inserții prețioase sau colecții rare.
Certificatul de autenticitate
În cazul bijuteriilor de lux, certificatul de autenticitate este adesea indispensabil. Acesta este emis de brand, de bijutier sau de un laborator gemologic recunoscut, precum GIA ori IGI, și descrie caracteristicile tehnice ale pietrelor și metalelor. Pentru diamante, documentul include de regulă caratajul, claritatea, culoarea și tăietura. Aceste detalii influențează direct valoarea asigurată și reduc disputele în cazul unei cereri de despăgubire.
Evaluarea actualizată a valorii
Pe lângă actele de achiziție, multe companii solicită o evaluare recentă, realizată de un expert autorizat ANEVAR sau de un gemolog acreditat. Prețul aurului și al pietrelor prețioase poate varia semnificativ de la un an la altul, iar o evaluare veche de cinci ani poate subestima serios valoarea reală. În segmentul premium, reevaluarea la fiecare 2–3 ani este o practică recomandată.
Fotografii și descrieri detaliate
Fotografiile clare, din mai multe unghiuri, completează dosarul de asigurare. Imaginile trebuie să surprindă montura, eventualele gravuri, seria produsului și particularitățile vizibile. O descriere tehnică exactă, inclusiv greutatea, tipul metalului și numărul de pietre, ajută la identificarea rapidă a obiectului în caz de furt.
Documente suplimentare utile
Pentru polițele complexe, pot fi cerute rapoarte de securitate privind seiful din locuință, dovezi ale sistemului de alarmă sau procese-verbale de evaluare pentru întreaga colecție. În cazul unei daune, copii ale poliței, actul de identitate și procesul-verbal emis de poliție devin esențiale pentru deschiderea dosarului de despăgubire fără întârzieri inutile.
Tipuri de polițe pentru bijuterii valoroase
Asigurarea bijuteriilor de lux nu se rezumă la o singură formulă standard. În practică, există mai multe tipuri de polițe, iar alegerea corectă depinde de valoarea pieselor, de frecvența cu care sunt purtate și de riscurile la care sunt expuse. Un inel cu diamant purtat zilnic are un profil diferit față de un colier de familie ținut într-un seif și folosit doar la ocazii speciale. De aceea, proprietarii trebuie să înțeleagă diferențele dintre acoperirile disponibile.
Polița inclusă în asigurarea locuinței
Multe persoane pornesc de la ideea că bijuteriile sunt deja protejate prin polița de locuință. Într-o anumită măsură, acest lucru este adevărat, însă acoperirea este adesea limitată valoric. În numeroase contracte, despăgubirea pentru obiecte de valoare are un plafon separat, care poate fi insuficient pentru piese premium. De exemplu, dacă o poliță de locuință oferă o limită de 2.000 sau 5.000 de euro pentru bunuri prețioase, o singură brățară de designer poate depăși această sumă.
Când este utilă această variantă
Această soluție poate fi potrivită pentru bijuterii cu valoare moderată sau pentru colecții mici. Avantajul principal este costul mai redus, deoarece extinderea poliței de locuință este, de regulă, mai accesibilă decât o asigurare dedicată. Totuși, proprietarul trebuie să verifice atent dacă sunt incluse riscuri precum furtul prin efracție, jaful, incendiul sau deteriorarea accidentală.
Polița separată pentru bijuterii
Pentru piese valoroase, cea mai sigură opțiune este o poliță individuală, emisă special pentru bijuterii. Acest tip de contract oferă, în general, o acoperire mai clară și mai flexibilă. Asigurătorul poate include furtul, pierderea accidentală, distrugerea, dispariția în timpul călătoriilor și chiar daunele produse la redimensionare sau reparații, în funcție de condițiile contractuale.
Cum se stabilește valoarea asigurată
În cazul unei polițe dedicate, compania solicită de obicei documente justificative, precum facturi, certificate gemologice sau evaluări recente. Pentru diamante și pietre prețioase, un raport de specialitate este esențial, deoarece valoarea depinde de criterii obiective precum caratajul, claritatea, culoarea și tăietura. Reevaluarea periodică este importantă, mai ales într-o piață unde prețul aurului și al pietrelor poate fluctua semnificativ de la un an la altul.
Despăgubire la valoare de înlocuire sau valoare actuală
Un aspect crucial este metoda de despăgubire. Unele polițe plătesc valoarea de înlocuire, adică suma necesară pentru achiziția unei piese similare la prețul curent al pieței. Altele folosesc valoarea actuală, care poate ține cont de uzură sau de evaluări mai vechi. Pentru bijuteriile de lux, prima variantă este de obicei mai avantajoasă.
Polițe pentru colecții și piese excepționale
Colecționarii sau familiile care dețin mai multe bijuterii rare pot opta pentru polițe destinate colecțiilor. Acestea permit listarea individuală a fiecărei piese și stabilirea unor condiții speciale de păstrare, transport și evaluare. În unele cazuri, asigurătorul poate cere existența unui seif certificat, a unui sistem de alarmă sau a unei monitorizări video pentru a accepta riscul.
Acoperire internațională și clauze speciale
Dacă bijuteriile sunt purtate frecvent în străinătate, este utilă o poliță cu acoperire internațională. Aceasta protejează bunurile în timpul călătoriilor, inclusiv în hoteluri sau în tranzit, acolo unde riscul de pierdere ori furt poate crește. Unele contracte includ și clauze pentru participarea la evenimente, ședințe foto sau expoziții private, situații în care expunerea publică este mai mare.
Ce trebuie verificat înainte de semnare
Înainte de alegerea unei polițe, este esențial să fie analizate excluderile. Unele companii nu acoperă neglijența, dispariția neexplicată sau furtul dintr-un vehicul nesupravegheat. De asemenea, franșiza poate influența semnificativ utilitatea poliței. O franșiză mare reduce prima anuală, dar înseamnă că proprietarul suportă o parte mai mare din pierdere. Pentru bijuterii cu valoare ridicată, claritatea condițiilor contractuale este la fel de importantă ca suma asigurată.
Ce acoperă și ce exclude o poliță
În cazul bijuteriilor de lux, o poliță de asigurare poate oferi protecție financiară esențială împotriva unor riscuri costisitoare, însă acoperirea reală depinde întotdeauna de condițiile contractuale. Mulți proprietari presupun că orice pierdere este despăgubită automat, dar în practică asigurătorii diferențiază clar între evenimente acoperite și situații excluse. Pentru piese cu valoare ridicată, precum inele cu diamante, ceasuri premium sau coliere din aur, această diferență poate însemna mii sau chiar zeci de mii de euro.
Riscurile acoperite în mod obișnuit
În majoritatea polițelor dedicate bunurilor de valoare, sunt incluse evenimente precum furtul prin efracție, jaful, incendiul, explozia, inundația și uneori pierderea accidentală. Dacă bijuteriile sunt sustrase din locuință în urma unei spargeri dovedite, asigurătorul poate acoperi valoarea declarată sau valoarea de înlocuire, în funcție de tipul poliței. Unele produse premium extind protecția și în afara locuinței, inclusiv în timpul călătoriilor, ceea ce este important pentru persoanele care poartă frecvent astfel de obiecte.
Acoperirea pe baza evaluării
Despăgubirea este de regulă condiționată de existența unei evaluări profesionale. Pentru bijuteriile de lux, companiile cer adesea certificat gemologic, factură de achiziție sau raport de evaluare actualizat. Acest aspect este important deoarece prețul metalelor prețioase și al pietrelor poate fluctua semnificativ. De exemplu, valoarea aurului a înregistrat creșteri notabile în ultimii ani, ceea ce poate face ca o evaluare veche să fie insuficientă pentru o despăgubire corectă.
Excluderi frecvente pe care proprietarii le ignoră
Cele mai multe neînțelegeri apar din cauza excluderilor. O poliță nu acoperă întotdeauna pierderea misterioasă, adică situația în care proprietarul observă că bijuteria lipsește, dar nu poate explica exact când sau cum a dispărut. De asemenea, uzura normală, zgârieturile, defectele de fabricație, deteriorarea treptată sau neglijența gravă sunt frecvent excluse.
Situații legate de depozitare și securitate
Asigurătorii pot refuza plata dacă nu au fost respectate cerințele minime de securitate. Dacă polița prevede păstrarea pieselor într-un seif certificat sau într-o locuință dotată cu sistem de alarmă, nerespectarea acestor condiții poate anula acoperirea. În unele cazuri, bijuteriile lăsate nesupravegheate într-o mașină sau într-o cameră de hotel nu sunt despăgubite, chiar dacă au fost furate.
Limite, franșize și condiții speciale
Pe lângă excluderi, trebuie analizate și limitele de despăgubire. Unele polițe stabilesc plafoane pe obiect sau pe categorie, de exemplu maximum 5.000 sau 10.000 de euro pentru o singură piesă, dacă nu este declarată separat. Franșiza, adică suma suportată de asigurat din propriul buzunar, reduce de asemenea valoarea finală primită.
De ce contează citirea atentă a contractului
O poliță bună nu înseamnă doar un preț convenabil, ci și claritate contractuală. Verificarea definițiilor, a documentelor necesare în caz de daună și a termenelor de notificare ajută proprietarul să evite surprize neplăcute exact atunci când are nevoie de protecție reală. Pentru bijuterii rare sau colecții extinse, personalizarea acoperirii este adesea cea mai sigură opțiune disponibilă.
Cum alegi asiguratorul potrivit
Alegerea asiguratorului potrivit pentru bijuterii de lux nu înseamnă doar compararea unui preț anual, ci evaluarea atentă a capacității reale de despăgubire, a reputației și a condițiilor contractuale. În cazul pieselor valoroase, precum inele cu diamante, ceasuri premium sau coliere din aur, diferențele dintre polițe pot însemna mii de euro recuperați sau pierduți după un furt. De aceea, selecția companiei trebuie făcută metodic, pe baza unor criterii clare și verificabile.
Verifică stabilitatea financiară și reputația
Primul pas este să analizezi soliditatea financiară a asiguratorului. O companie stabilă are șanse mai mari să gestioneze rapid și corect dosarele de daună, mai ales în cazurile cu valori ridicate. Poți verifica istoricul firmei, vechimea pe piață și indicatorii publicați de autoritățile de supraveghere. În România, supravegherea pieței este realizată de ASF, iar consultarea informațiilor oficiale oferă un filtru important.
Reputația contează la fel de mult. Recenziile clienților, experiențele privind plata despăgubirilor și timpul de soluționare a dosarelor pot arăta dacă promisiunile comerciale sunt susținute de practică. Un asigurator poate avea o ofertă atractivă pe hârtie, dar un proces greoi de evaluare a daunelor.
Analizează atent acoperirea poliței
Nu toate polițele pentru bunuri de valoare acoperă aceleași riscuri. Unele includ doar furtul prin efracție din locuință, în timp ce altele pot acoperi și furtul prin tâlhărie, pierderea accidentală sau deteriorarea. Pentru bijuterii de lux, este esențial să verifici dacă protecția se aplică doar în casă sau și în afara acesteia, de exemplu în timpul unei călătorii.
Diferența dintre valoarea declarată și valoarea de înlocuire
Un detaliu crucial este modul în care se calculează despăgubirea. Unele companii plătesc valoarea de piață la momentul daunei, altele folosesc valoarea de înlocuire, adică suma necesară pentru achiziția unei piese similare. În contextul în care prețul aurului și al diamantelor poate fluctua semnificativ, această diferență devine foarte importantă.
Compară excluderile și condițiile speciale
Multe probleme apar din excluderi trecute cu vederea. De exemplu, polița poate să nu acopere furtul dacă bijuteria a fost lăsată nesupravegheată într-o mașină sau într-o cameră de hotel. Alte contracte impun condiții stricte privind depozitarea, cum ar fi utilizarea unui seif certificat.
Importanța evaluării profesionale
Un asigurator serios va cere aproape întotdeauna o evaluare actualizată a bijuteriilor. Acest document, emis de un expert sau bijutier autorizat, stabilește valoarea reală și reduce disputele la despăgubire. În practică, reevaluarea la fiecare 2–3 ani este recomandată, mai ales pentru piese rare sau cu pietre prețioase.
Evaluează serviciul de relații cu clienții
Calitatea interacțiunii cu asiguratorul devine esențială exact când apare o problemă. Un serviciu bun înseamnă răspuns rapid, explicații clare și asistență reală în deschiderea dosarului de daună. Dacă procesul de ofertare este deja confuz, există șanse mari ca și gestionarea unei cereri de despăgubire să fie dificilă.
În final, alegerea corectă vine din echilibrul dintre preț, acoperire și încredere, nu din cea mai ieftină ofertă disponibilă.
Măsuri de prevenție împotriva furtului
Evaluarea riscurilor și protecția de bază
Prevenția începe cu o evaluare realistă a riscurilor. În cazul bijuteriilor de lux, furtul nu este întotdeauna rezultatul unei spargeri spectaculoase, ci adesea al unor breșe simple de rutină: depozitare necorespunzătoare, expunere excesivă sau divulgarea involuntară a valorii colecției. Primul pas esențial este inventarierea fiecărei piese, cu fotografii clare, descrieri detaliate, certificate de autenticitate și facturi păstrate separat, ideal atât fizic, cât și digital. Aceste documente nu doar facilitează recuperarea, ci și susțin orice cerere de despăgubire.
Un alt element de bază este discreția. Publicarea frecventă a bijuteriilor pe rețelele sociale poate crește semnificativ expunerea la risc, mai ales când este însoțită de informații despre locație, program sau deplasări. În practică, multe incidente apar după ce infractorii observă tipare previzibile. De aceea, protejarea informațiilor personale este la fel de importantă ca protejarea obiectelor în sine.
Soluții fizice de securitate pentru locuință
Pentru depozitarea bijuteriilor, un seif certificat rămâne una dintre cele mai eficiente măsuri. Modelele moderne sunt clasificate după rezistență la efracție și foc, iar pentru obiecte de mare valoare este recomandat un seif ancorat în structură, nu doar așezat într-un dulap. Un seif cu închidere biometrică sau cod dinamic oferă un nivel suplimentar de control, însă amplasarea lui contează la fel de mult ca tehnologia. Un seif vizibil, montat într-o zonă evidentă, poate deveni o țintă.
Rolul sistemelor electronice
Un sistem de alarmă conectat la dispecerat și senzori pentru uși, ferestre și mișcare reduce considerabil vulnerabilitatea locuinței. Potrivit studiilor din domeniul securității rezidențiale, locuințele fără alarmă sunt vizate mai frecvent decât cele protejate electronic. Camerele video cu stocare în cloud, iluminatul exterior cu senzori și soneriile inteligente completează această barieră de protecție. Eficiența maximă apare atunci când aceste sisteme sunt integrate, nu instalate izolat.
Comportamente preventive în viața de zi cu zi
Protecția bijuteriilor depinde și de obiceiurile proprietarului. Purtarea simultană a mai multor piese foarte valoroase în spații aglomerate poate atrage atenția nedorită. În călătorii, este recomandată folosirea seifului hotelier doar pentru perioade scurte și, pentru piese excepțional de valoroase, depozitarea într-o casetă de siguranță bancară. În plus, ambalajele originale ale bijuteriilor nu ar trebui lăsate la vedere, deoarece pot indica prezența unor bunuri scumpe în locuință.
Verificări periodice și actualizare
Măsurile de prevenție trebuie revizuite constant. O dată la șase sau douăsprezece luni, este utilă verificarea sistemelor de alarmă, actualizarea parolelor, reevaluarea valorii pieselor și completarea inventarului. Piața bijuteriilor de lux poate fluctua, iar o piesă achiziționată acum câțiva ani poate avea astăzi o valoare semnificativ mai mare. Prevenția eficientă nu înseamnă doar bariere fizice, ci un proces continuu de adaptare la riscuri, comportamente și contexte noi.
Colaborarea cu profesioniști și bune practici
Consultarea unui specialist în securitate rezidențială poate face diferența între măsuri aparent solide și un sistem cu adevărat eficient. Un expert poate identifica puncte slabe greu de observat, de la accesul facil prin zone secundare până la obiceiuri care expun colecția. De asemenea, evaluările periodice realizate de gemologi sau evaluatori autorizați ajută la menținerea unei evidențe corecte a valorii reale. În combinație cu documentarea riguroasă și tehnologia potrivită, aceste practici reduc semnificativ probabilitatea unui incident și pregătesc terenul pentru o protecție financiară adecvată prin polița de asigurare.
Depozitare sigură acasă și în afara locuinței
De ce contează locul în care îți păstrezi bijuteriile
Pentru bijuteriile de lux, depozitarea corectă este la fel de importantă ca evaluarea sau asigurarea lor. Un inel cu diamant, un ceas premium sau un colier din aur devin ținte ușoare dacă sunt lăsate în locuri previzibile, precum sertarele din dormitor sau cutiile de bijuterii expuse. Statisticile din domeniul securității rezidențiale arată că hoții caută rapid obiecte mici, ușor de transportat și cu valoare mare de revânzare, iar bijuteriile se află printre primele bunuri vizate.
Depozitare sigură acasă
O soluție eficientă este folosirea unui seif certificat, ancorat în perete sau în podea. Modelele cu clasificare anti-efracție și protecție la foc oferă un nivel superior de siguranță față de cutiile metalice simple. Ideal este ca seiful să nu fie amplasat în dormitorul principal, deoarece acesta este primul loc verificat în multe spargeri. În schimb, un spațiu mai puțin evident, dar accesibil proprietarului, reduce riscul.
Caracteristicile unui seif potrivit
Un seif bun ar trebui să aibă încuietoare electronică sau mecanică de calitate, certificare de securitate și dimensiuni adaptate colecției tale. Pentru piese foarte valoroase, este util un model cu compartimente separate, care previn zgârierea și facilitează inventarierea. De asemenea, păstrarea certificatelor de autenticitate și a documentelor de achiziție într-un dosar rezistent la foc adaugă un strat suplimentar de protecție.
Depozitare în afara locuinței
Pentru colecțiile extinse sau pentru bijuteriile purtate rar, depozitarea externă poate fi o alegere mai sigură. Casetele de valori bancare rămân una dintre cele mai fiabile opțiuni, deoarece băncile folosesc sisteme avansate de control al accesului, monitorizare video și protecție fizică permanentă. Aceste spații sunt potrivite mai ales pentru piese de patrimoniu, seturi ceremoniale sau obiecte cu valoare sentimentală ridicată.
Când este utilă o soluție externă
Dacă pleci frecvent în vacanțe, deții mai multe bijuterii decât porți în mod curent sau locuiești într-o zonă cu risc crescut de efracție, depozitarea în afara casei poate reduce semnificativ expunerea. Totuși, este important să verifici condițiile de acces, costurile anuale și eventualele limitări privind răspunderea instituției.
Echilibrul dintre accesibilitate și protecție
Cea mai bună strategie este, de multe ori, una mixtă. Bijuteriile folosite regulat pot fi păstrate acasă, într-un seif discret, iar piesele excepționale într-o locație externă securizată. Astfel, reduci riscul total fără să sacrifici confortul sau organizarea colecției personale.
Ce faci când porți bijuterii în călătorii sau la evenimente
Planificare discretă înainte de plecare
Când porți bijuterii de lux în vacanțe, deplasări de afaceri sau la evenimente, pregătirea atentă reduce semnificativ riscul de furt sau pierdere. Înainte de plecare, verifică dacă piesele sunt incluse într-o poliță de asigurare care acoperă transportul, purtarea în afara locuinței și incidentele petrecute în străinătate. Multe polițe standard pentru locuință au limite mici pentru obiecte de valoare, uneori sub 1.500–2.500 de euro pe articol, ceea ce poate fi insuficient pentru un inel cu diamant sau un ceas premium.
Cum alegi ce porți
Este recomandat să iei doar piesele pe care intenționezi cu adevărat să le porți. Cu cât transporți mai multe obiecte, cu atât crește expunerea la risc. Pentru o nuntă, o gală sau o cină formală, alege o singură piesă statement și evită să combini mai multe articole foarte valoroase. În plus, păstrează fotografii clare, certificatele gemologice și seriile de identificare într-un folder digital securizat, util atât pentru poliție, cât și pentru asigurator.
Transport și depozitare temporară
În timpul călătoriei, bijuteriile nu ar trebui puse niciodată în bagajul de cală. Ele trebuie transportate în bagajul de mână, într-o cutie rigidă sau într-un organizer discret, fără logo-uri care atrag atenția. La hotel, seiful din cameră este util, dar nu infailibil; pentru piese foarte scumpe, recepția sau seiful central al hotelului oferă adesea un nivel mai bun de control. Dacă participi la un eveniment și trebuie să schimbi accesoriile, evită să le lași nesupravegheate în vestiar sau în mașină.
Comportament în public și reacție rapidă
La evenimente aglomerate, furturile oportuniste apar frecvent în zonele de acces, la garderobă sau pe ringul de dans. Poartă bijuteriile astfel încât sistemele de închidere să fie bine fixate și verifică periodic dacă sunt la locul lor. Discreția contează: evită postările în timp real cu locația exactă, mai ales dacă expui piese scumpe pe rețelele sociale.
Ce faci dacă apare un incident
Dacă observi dispariția unei bijuterii, anunță imediat organizatorii, securitatea locației sau personalul hotelului și solicită verificarea camerelor video. Apoi depune o plângere oficială la poliție și contactează asiguratorul cât mai repede. În multe cazuri, notificarea în primele 24–48 de ore influențează validarea dosarului și viteza despăgubirii.
Pașii corecți dacă are loc un furt
Reacția imediată și protejarea dovezilor
Dacă observi că lipsesc bijuterii, primul pas este să rămâi calm și să eviți modificarea spațiului în care s-ar fi produs furtul. Nu atinge sertare, cutii de valori, uși sau ferestre forțate mai mult decât este necesar, deoarece urmele pot ajuta ancheta. În multe cazuri, amprentele, imaginile surprinse de camere sau semnele de pătrundere oferă poliției indicii esențiale în primele ore după incident.
Este recomandat să verifici rapid dacă furtul este real și nu rezultatul unei mutări sau depozitări uitate. Pentru obiectele de lux, precum inele cu diamante, ceasuri premium sau coliere din aur, confuzia poate apărea mai ales când sunt păstrate în mai multe locuri. După această verificare, notează cât mai exact ce lipsește, inclusiv descrierea, marca, seria, greutatea estimată și orice element distinctiv.
Anunțarea autorităților și documentarea pierderii
Următorul pas este să contactezi imediat poliția și, dacă este cazul, serviciul de urgență. În România, sesizarea rapidă crește șansele de recuperare, mai ales dacă bunurile pot fi revândute repede pe piața second-hand. O plângere oficială trebuie să includă data, intervalul probabil al furtului și lista obiectelor dispărute. Cu cât informațiile sunt mai precise, cu atât dosarul este mai solid.
Ce documente ajută în mod real
Pentru bijuteriile de lux, sunt foarte utile facturile, certificatele gemologice, fotografiile clare și evaluările recente. Dacă ai păstrat numere de serie sau rapoarte de autentificare, acestea pot diferenția un obiect comun de o piesă unică. De exemplu, un certificat GIA pentru un diamant sau o evaluare emisă de un bijutier autorizat poate susține atât investigația, cât și dosarul de despăgubire.
Contactarea asiguratorului
După anunțarea poliției, notifică firma de asigurare în termenul prevăzut în poliță. Multe companii cer raportarea în 24 până la 72 de ore, iar întârzierea poate complica analiza dosarului. Trimite copia plângerii, inventarul bunurilor furate și toate documentele justificative. Transparența este esențială: orice neconcordanță între valoarea declarată anterior și documentele prezentate ulterior poate întârzia plata.
Evaluarea despăgubirii
Asiguratorul poate solicita o reevaluare a pieselor, verificarea condițiilor de păstrare și confirmarea măsurilor de securitate existente. Dacă bijuteriile erau depozitate într-un seif certificat sau locuința avea alarmă și supraveghere video, acest lucru poate influența favorabil soluționarea cererii. În practică, dosarele bine documentate sunt procesate mai rapid și cu mai puține solicitări suplimentare.
Monitorizarea pieței și măsuri ulterioare
După raportare, urmărește discret platformele de anunțuri, casele de amanet și magazinele specializate, fără a interveni personal. Orice posibilă apariție a obiectelor trebuie comunicată poliției. În paralel, schimbă sistemele de acces compromise și reevaluează imediat nivelul de protecție al colecției rămase.
Greșeli frecvente care reduc șansele de despăgubire
Lipsa documentelor justificative
Una dintre cele mai frecvente erori apare încă dinaintea producerii furtului: proprietarul nu păstrează factura, certificatul de autenticitate sau evaluarea actualizată a bijuteriei. În cazul pieselor de lux, asigurătorii solicită dovezi clare privind proveniența și valoarea. Fără aceste documente, procesul de despăgubire poate fi întârziat semnificativ sau chiar respins. De exemplu, pentru diamante, valoarea poate varia considerabil în funcție de carataj, claritate și tăietură, iar lipsa unei evaluări recente complică stabilirea sumei asigurate.
Declararea incorectă a valorii
Mulți asigurați aleg o sumă mai mică pentru a reduce prima anuală, însă această decizie poate avea efecte costisitoare. Dacă o brățară evaluată la 10.000 de euro este asigurată pentru doar 6.000, despăgubirea va reflecta această subasigurare. În plus, în contextul pieței de lux, unde prețurile metalelor prețioase și ale pietrelor pot fluctua anual, reevaluarea periodică devine esențială.
Neactualizarea poliței
O altă greșeală este omiterea notificării asigurătorului după achiziționarea unei noi piese sau după remodelarea uneia existente. Dacă inelul a fost modificat prin adăugarea unor diamante suplimentare, valoarea sa crește, iar polița inițială poate deveni insuficientă. Asigurătorii recomandă, în multe cazuri, actualizarea poliței cel puțin o dată la 12 luni.
Nerespectarea condițiilor de securitate
Despăgubirea poate fi afectată și de nerespectarea obligațiilor prevăzute în contract. Unele polițe cer păstrarea bijuteriilor într-un seif certificat sau instalarea unui sistem de alarmă. Dacă furtul are loc dintr-o locuință lăsată neasigurată, compania poate invoca neîndeplinirea condițiilor contractuale. Citirea atentă a excluderilor este crucială, deoarece multe refuzuri apar nu din lipsa acoperirii, ci din necunoașterea detaliilor.
Întârzierea notificării daunei
După furt, timpul contează. Majoritatea asigurătorilor impun raportarea incidentului într-un interval clar, uneori între 24 și 72 de ore, împreună cu depunerea unei plângeri la poliție. O notificare tardivă ridică suspiciuni și poate reduce credibilitatea dosarului.
Concluzie: protecție completă pentru investiții emoționale și financiare
De ce contează o abordare completă
În cazul bijuteriilor de lux, valoarea nu este doar una materială. Un inel de logodnă, un ceas moștenit sau un colier achiziționat ca investiție poartă adesea o încărcătură emoțională imposibil de înlocuit. Tocmai de aceea, protecția eficientă trebuie privită ca o combinație între prevenție, documentare și asigurare, nu ca o singură măsură izolată.
Siguranța începe înaintea incidentului
O strategie solidă presupune evaluări periodice, păstrarea facturilor, fotografii clare și certificate de autenticitate actualizate. Aceste elemente simplifică procesul de despăgubire și pot reduce disputele privind valoarea reală a pieselor. În practică, asigurătorii solicită frecvent dovezi precise ale proprietății, iar lipsa lor poate întârzia semnificativ soluționarea dosarului.
Rolul asigurării specializate
O poliță dedicată bijuteriilor de lux oferă, de regulă, o acoperire mai bună decât includerea generică într-o asigurare de locuință. Limitele de despăgubire, excluderile și condițiile de depozitare trebuie analizate cu atenție, deoarece acestea influențează direct nivelul real de protecție. De exemplu, unele polițe acoperă furtul din locuință, dar impun utilizarea unui seif certificat pentru valori ridicate.
Echilibrul dintre valoare și liniște
Protejarea bijuteriilor înseamnă, în esență, protejarea unei investiții duble: financiare și afective. Când securitatea fizică, documentația completă și asigurarea adecvată funcționează împreună, riscul este redus considerabil, iar recuperarea pierderilor devine mai realistă. Pentru proprietarii de bijuterii premium, această abordare nu reprezintă un cost suplimentar, ci o decizie strategică, menită să păstreze intacte atât patrimoniul, cât și semnificația personală a fiecărei piese valoroase în timp.
FAQ: întrebări frecvente despre asigurarea bijuteriilor de lux
Ce acoperă, în mod obișnuit, o asigurare pentru bijuterii de lux?
O poliță dedicată acoperă, de regulă, furtul, jaful, pierderea accidentală și anumite tipuri de deteriorare. În funcție de asigurător, pot fi incluse și riscuri precum incendiu, inundație sau avarii produse în timpul transportului. Pentru piesele cu valoare ridicată, acoperirea standard a unei polițe de locuință este adesea insuficientă, deoarece multe contracte impun plafoane mici pentru obiecte de valoare, uneori de doar câteva mii de euro.
Este necesară o evaluare profesională?
Da, aproape întotdeauna. Asigurătorii solicită o evaluare actualizată realizată de un expert gemolog sau de un evaluator autorizat, mai ales pentru diamante, ceasuri de colecție și piese semnate de case celebre. În practică, evaluarea trebuie reînnoită periodic, frecvent la fiecare 2–3 ani, deoarece prețul aurului, al platinei și al pietrelor prețioase poate fluctua semnificativ.
Cum se stabilește suma asigurată și prima?
Suma asigurată pornește de la valoarea de piață sau de înlocuire a bijuteriei. Prima anuală reprezintă, de obicei, un procent din această valoare. Pe piețele europene, costul poate varia orientativ între 1% și 3% pe an, în funcție de risc, locație, măsurile de securitate și istoricul de daune. O brățară evaluată la 10.000 de euro poate genera, de exemplu, o primă anuală între 100 și 300 de euro.
Contează unde și cum sunt păstrate bijuteriile?
Absolut. Depozitarea într-un seif certificat, instalarea unui sistem de alarmă și existența supravegherii video pot reduce riscul și, implicit, costul poliței. Dacă bijuteriile sunt purtate frecvent în călătorii internaționale, asigurătorul poate impune condiții speciale sau extinderea teritorială a acoperirii.
Ce documente sunt utile în caz de daună?
În cazul unui incident, sunt esențiale factura de achiziție, certificatul gemologic, fotografii clare și raportul de evaluare. Pentru furt, se cere de regulă și procesul-verbal emis de poliție. Cu cât dosarul este mai bine documentat, cu atât despăgubirea se procesează mai rapid.
Polița plătește bani sau înlocuiește bijuteria?
Depinde de contract. Unele polițe oferă despăgubire financiară, altele preferă repararea sau înlocuirea prin parteneri agreați. De aceea, clauzele privind metoda de compensare trebuie verificate atent înainte de semnare, mai ales pentru piese unicat, moșteniri de familie sau bijuterii cu valoare sentimentală mare.